Private Altersvorsorge – So sorgen Sie heute sinnvoll für Ihren Ruhestand vor
Die gesetzliche Rente bildet für viele Menschen die wichtigste Grundlage der Altersversorgung. Gleichzeitig wird immer deutlicher, dass sie allein häufig nicht ausreicht, um den gewohnten Lebensstandard auch im Ruhestand aufrechtzuerhalten. Steigende Lebenshaltungskosten, der demografische Wandel und eine höhere Lebenserwartung führen dazu, dass die finanzielle Versorgung im Alter zunehmend zur eigenen Verantwortung wird.
Wer frühzeitig mit einer privaten Altersvorsorge beginnt, kann langfristig Vermögen aufbauen und die spätere Rentenlücke gezielt schließen. Dabei stehen heute zahlreiche Möglichkeiten zur Verfügung. Neben staatlich geförderten Lösungen wie der Riester-Rente, der Basisrente oder der betrieblichen Altersvorsorge spielen auch fondsgebundene Rentenversicherungen, Nettopolicen oder ein langfristiger Vermögensaufbau über Kapitalanlagen eine wichtige Rolle.
Welche Form der Altersvorsorge die richtige ist, hängt von vielen Faktoren ab. Alter, Beruf, Familienstand, Einkommen, steuerliche Situation sowie die persönliche Risikobereitschaft beeinflussen die optimale Vorsorgestrategie. Eine pauschale Empfehlung gibt es deshalb nicht.
In diesem Ratgeber erfahren Sie, warum eine zusätzliche Altersvorsorge heute wichtiger denn je ist, welche Möglichkeiten Ihnen zur Verfügung stehen und worauf Sie bei der Auswahl einer passenden Altersvorsorgelösung achten sollten. Außerdem erhalten Sie einen Überblick über staatliche Förderungen, steuerliche Vorteile und die wichtigsten Entscheidungskriterien für eine langfristig erfolgreiche Altersvorsorge.
Das Wichtigste auf einen Blick
Die gesetzliche Rente allein reicht häufig nicht aus: Durch den demografischen Wandel und das sinkende Rentenniveau entsteht bei vielen Menschen eine Versorgungslücke.
Je früher Sie mit der Altersvorsorge beginnen, desto besser: Ein langer Anlagezeitraum ermöglicht es, den Zinseszinseffekt optimal zu nutzen und bereits mit kleineren Sparbeiträgen Vermögen aufzubauen.
Es gibt verschiedene Möglichkeiten der Altersvorsorge: Staatlich geförderte und private Vorsorgelösungen unterscheiden sich hinsichtlich Förderung, Steuern, Flexibilität und Renditechancen.
Nicht jede Altersvorsorge passt zu jeder Lebenssituation: Arbeitnehmer, Selbstständige, Beamte oder Familien haben unterschiedliche Anforderungen an ihre Altersvorsorge.
Kosten, Steuern und Vertragsbedingungen sind entscheidend: Nicht nur die Rendite, sondern auch Kosten, Flexibilität und spätere Auszahlungsregelungen sollten sorgfältig verglichen werden.
Eine Kombination verschiedener Vorsorgeformen ist häufig sinnvoll: Dadurch lassen sich staatliche Förderungen, steuerliche Vorteile und Renditechancen miteinander verbinden.
Warum private Altersvorsorge heute wichtiger denn je ist
Die gesetzliche Rentenversicherung gehört zu den wichtigsten Bestandteilen des deutschen Sozialsystems. Sie sorgt dafür, dass Arbeitnehmer nach dem Ende ihres Berufslebens eine monatliche Rente erhalten. Dennoch reicht diese Grundversorgung für viele Menschen allein nicht aus, um den bisherigen Lebensstandard dauerhaft zu sichern.
Ein wesentlicher Grund hierfür ist der demografische Wandel. Die Menschen werden immer älter, gleichzeitig kommen seit Jahren weniger Kinder zur Welt. Dadurch finanzieren immer weniger Beitragszahler die Renten einer wachsenden Zahl von Rentnern. Dieses Umlageverfahren stößt langfristig an seine Grenzen.
Hinzu kommt, dass die Lebenserwartung kontinuierlich steigt. Wer heute in Rente geht, verbringt häufig zwanzig oder dreißig Jahre im Ruhestand. Entsprechend länger muss das angesparte Vermögen oder die Altersrente ausreichen. Auch die Inflation spielt eine wichtige Rolle. Selbst moderate Preissteigerungen können über viele Jahre hinweg dazu führen, dass die Kaufkraft der späteren Rente deutlich sinkt. Wer ausschließlich auf die gesetzliche Rentenversicherung setzt, läuft deshalb Gefahr, seinen bisherigen Lebensstandard im Alter nicht halten zu können.
Eine zusätzliche private Altersvorsorge schafft die Möglichkeit, diese Versorgungslücke gezielt zu schließen und die finanzielle Unabhängigkeit im Ruhestand zu verbessern.
Warum reicht die gesetzliche Rente häufig nicht aus?
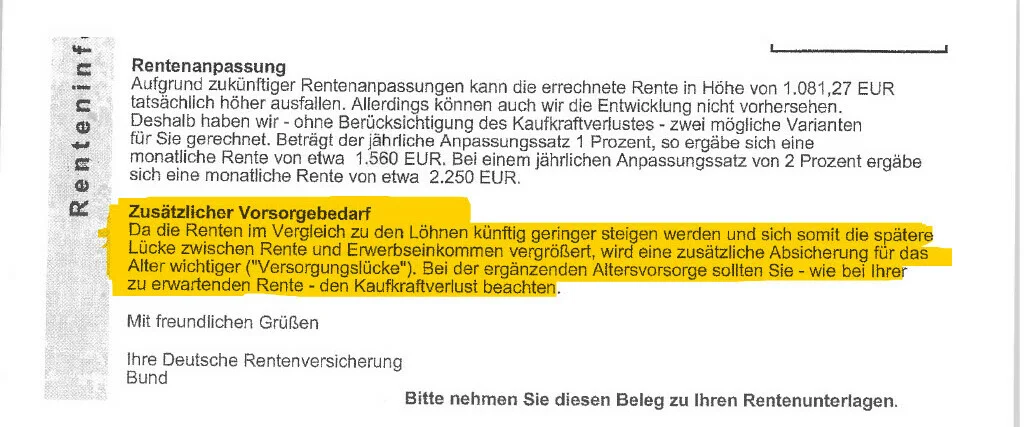
Die gesetzliche Rentenversicherung soll die Grundversorgung im Alter sicherstellen. Sie ersetzt jedoch in der Regel nicht das bisherige Einkommen während des Berufslebens. Viele Arbeitnehmer stellen erst beim Blick auf ihre Renteninformation fest, dass zwischen dem heutigen Einkommen und der späteren gesetzlichen Rente eine erhebliche Differenz besteht. Diese sogenannte Rentenlücke muss später aus eigenem Vermögen oder einer zusätzlichen Altersvorsorge geschlossen werden.
Hinzu kommt, dass sich die persönliche Lebenssituation im Ruhestand häufig verändert. Viele Menschen möchten reisen, Hobbys nachgehen oder ihre Familie finanziell unterstützen. Gleichzeitig können zusätzliche Ausgaben für Gesundheit oder Pflege entstehen. Wer ausschließlich auf die gesetzliche Rente vertraut, verfügt oftmals nur über begrenzte finanzielle Spielräume. Eine zusätzliche Altersvorsorge kann dazu beitragen, diese Einschränkungen zu reduzieren und den gewünschten Lebensstandard langfristig zu sichern.
Deshalb empfehlen inzwischen nicht nur Finanzexperten, sondern auch die Deutsche Rentenversicherung selbst, zusätzlich privat oder betrieblich für das Alter vorzusorgen.
Was ist eine private Altersvorsorge?
Unter privater Altersvorsorge versteht man alle Maßnahmen, mit denen Menschen zusätzlich zur gesetzlichen Rentenversicherung Vermögen für den Ruhestand aufbauen. Ziel ist es, die spätere Rentenlücke zu schließen und die finanzielle Absicherung im Alter zu verbessern.
Dabei gibt es unterschiedliche Formen der Altersvorsorge. Einige werden vom Staat durch Zulagen oder steuerliche Vorteile gefördert, andere ermöglichen einen besonders flexiblen Vermögensaufbau über Kapitalanlagen.
Zu den bekanntesten staatlich geförderten Vorsorgelösungen gehören:
die Riester-Rente
die Basisrente (Rürup-Rente)
die betriebliche Altersvorsorge (bAV)
Daneben existieren verschiedene private Möglichkeiten des Vermögensaufbaus, beispielsweise:
fondsgebundene Rentenversicherungen
langfristige Kapitalanlagen
Edelmetalle als Beimischung zur Vermögenssicherung
Jede dieser Lösungen verfolgt unterschiedliche Ziele und eignet sich für verschiedene Personengruppen. Während bei einigen Produkten staatliche Förderungen oder steuerliche Vorteile im Vordergrund stehen, legen andere den Schwerpunkt auf Renditechancen, Flexibilität oder einen langfristigen Vermögensaufbau.
Deshalb sollte die Auswahl einer Altersvorsorge niemals ausschließlich anhand einzelner Kriterien wie Kosten oder Rendite erfolgen. Entscheidend ist vielmehr, welche Lösung langfristig zur persönlichen Lebens- und Einkommenssituation passt.
Warum sollte man möglichst früh mit der Altersvorsorge beginnen?
Der wichtigste Erfolgsfaktor einer privaten Altersvorsorge ist häufig nicht die Höhe der monatlichen Sparrate, sondern der Anlagezeitraum. Wer früh mit dem Vermögensaufbau beginnt, profitiert über viele Jahre vom sogenannten Zinseszinseffekt. Bereits kleinere regelmäßige Sparbeiträge können sich über mehrere Jahrzehnte zu einem beachtlichen Vermögen entwickeln. Gleichzeitig verteilen sich Kursschwankungen an den Kapitalmärkten über einen langen Zeitraum häufig deutlich besser als bei kurzen Anlagedauern.
Ein später Einstieg ist selbstverständlich ebenfalls möglich. Allerdings müssen dann meist deutlich höhere monatliche Beiträge investiert werden, um ein vergleichbares Vorsorgekapital aufzubauen. Deshalb empfiehlt es sich, möglichst früh mit einer privaten Altersvorsorge zu beginnen und die gewählte Strategie regelmäßig an die persönliche Lebenssituation anzupassen.
Welche Möglichkeiten der privaten Altersvorsorge gibt es?
Für den langfristigen Vermögensaufbau im Alter stehen heute zahlreiche Möglichkeiten zur Verfügung. Welche Altersvorsorge sinnvoll ist, hängt unter anderem vom Beruf, Einkommen, Familienstand, der steuerlichen Situation sowie den persönlichen Anlagezielen ab. Während einige Vorsorgeformen durch den Staat gefördert werden, stehen bei anderen insbesondere Renditechancen und Flexibilität im Vordergrund.
Eine pauschale Empfehlung gibt es deshalb nicht. Häufig ist sogar die Kombination verschiedener Vorsorgeformen sinnvoll, um staatliche Förderungen, steuerliche Vorteile und langfristigen Vermögensaufbau optimal miteinander zu verbinden.
Im Folgenden erhalten Sie einen Überblick über die wichtigsten Möglichkeiten der privaten Altersvorsorge.
Staatlich geförderte Altersvorsorge
Der Staat unterstützt verschiedene Formen der Altersvorsorge durch Zulagen oder steuerliche Vorteile. Ziel ist es, Bürger beim langfristigen Vermögensaufbau für den Ruhestand zu unterstützen.
Welche Förderung sinnvoll ist, hängt von der jeweiligen Lebenssituation ab. Arbeitnehmer profitieren häufig von anderen Förderungen als Selbstständige oder Beamte.
Betriebliche Altersvorsorge (bAV)
Die betriebliche Altersvorsorge gehört zu den wichtigsten Möglichkeiten der zusätzlichen Altersvorsorge für Arbeitnehmer. Die Beiträge werden in der Regel direkt aus dem Bruttogehalt gezahlt und sind innerhalb der gesetzlichen Grenzen steuer- und sozialabgabenbegünstigt.
Zusätzlich sind Arbeitgeber seit einigen Jahren unter bestimmten Voraussetzungen verpflichtet, einen Zuschuss zur Entgeltumwandlung zu leisten. Dadurch kann sich der Vermögensaufbau zusätzlich beschleunigen. Je nach Arbeitgeber stehen unterschiedliche Durchführungswege zur Verfügung. Welche Lösung sinnvoll ist, sollte immer individuell geprüft werden.
Weiterführender Ratgeber: Betriebliche Altersvorsorge (bAV)
Riester-Rente
Die Riester-Rente zählt zu den bekanntesten staatlich geförderten Altersvorsorgelösungen. Sie eignet sich insbesondere für förderberechtigte Arbeitnehmer und Familien mit Kindern.
Neben der jährlichen Grundzulage können Kinderzulagen sowie steuerliche Vorteile den Vermögensaufbau unterstützen. Gleichzeitig gelten gesetzliche Vorgaben hinsichtlich Beitragsgarantie und späterer Auszahlung. Ob sich eine Riester-Rente lohnt, hängt unter anderem von der persönlichen Fördersituation sowie den Vertragsbedingungen ab.
Weiterführender Ratgeber: Riester-Rente
Basisrente (Rürup-Rente)
Die Basisrente richtet sich vor allem an Selbstständige, Freiberufler und Personen mit höherem Einkommen.
Der größte Vorteil liegt in den steuerlichen Abzugsmöglichkeiten der Beiträge während der Ansparphase. Gerade Selbstständige ohne gesetzliche Rentenversicherung nutzen die Basisrente häufig als wichtigen Baustein ihrer Altersvorsorge. Allerdings gelten auch hier besondere gesetzliche Regelungen hinsichtlich Auszahlung und Verfügbarkeit des angesparten Kapitals.
Private Altersvorsorge ohne staatliche Förderung
Neben den staatlich geförderten Vorsorgelösungen existieren zahlreiche Möglichkeiten des privaten Vermögensaufbaus. Hier stehen häufig Flexibilität und Renditechancen stärker im Vordergrund.
Fondsgebundene Rentenversicherung
Die fondsgebundene Rentenversicherung verbindet langfristigen Vermögensaufbau mit einer späteren lebenslangen Rentenzahlung.
Die Beiträge werden überwiegend in Investmentfonds oder ETFs investiert. Dadurch bestehen langfristig höhere Renditechancen als bei klassischen Versicherungsprodukten. Gleichzeitig profitieren Versicherte häufig von steuerlichen Vorteilen während der Auszahlungsphase. Kosten, Fondsauswahl, Rentenfaktor und Vertragsbedingungen unterscheiden sich jedoch teilweise erheblich. Deshalb lohnt sich ein sorgfältiger Vergleich verschiedener Anbieter.
Weiterführender Ratgeber: Fondsgebundene Rentenversicherung
Nettopolice
Die Nettopolice basiert ebenfalls auf einer fondsgebundenen Rentenversicherung, verzichtet jedoch auf einkalkulierte Abschlussprovisionen im Versicherungsvertrag.
Dadurch fließen die Beiträge deutlich effizienter in den Vermögensaufbau. Die Beratung erfolgt stattdessen gegen ein transparent vereinbartes Honorar. Gerade bei langen Laufzeiten können sich die geringeren Vertragskosten erheblich auf das spätere Altersvorsorgevermögen auswirken.
Weiterführender Ratgeber: Nettopolice
Edelmetalle als Ergänzung der Altersvorsorge
Edelmetalle wie Gold oder Silber gehören für viele Anleger zu einer ausgewogenen Vermögensstruktur. Sie dienen weniger dem laufenden Vermögensaufbau als vielmehr der langfristigen Absicherung gegen Inflation oder wirtschaftliche Krisen. Als alleinige Altersvorsorge eignen sich Edelmetalle jedoch in der Regel nicht, da sie keine laufenden Erträge erwirtschaften und keine Rentenzahlung leisten. Als Beimischung innerhalb einer breit aufgestellten Vermögensstrategie können sie dennoch sinnvoll sein.
Welche Altersvorsorge passt zu welcher Lebenssituation?
Nicht jede Altersvorsorge eignet sich für jeden Menschen gleichermaßen. Die optimale Lösung hängt immer von den persönlichen Rahmenbedingungen ab.
Arbeitnehmer profitieren häufig von der betrieblichen Altersvorsorge, einer Riester-Rente oder einer privaten fondsgebundenen Rentenversicherung.
Selbstständige und Freiberufler setzen häufig auf die Basisrente sowie private Kapitalanlagen, da oftmals keine gesetzliche Rentenversicherung besteht.
Familien mit Kindern profitieren häufig besonders von den staatlichen Zulagen der Riester-Rente.
Gutverdiener können steuerliche Vorteile der Basisrente oder einer privaten Altersvorsorge gezielt nutzen.
Junge Berufseinsteiger profitieren vor allem von einem langen Anlagezeitraum. Bereits kleinere monatliche Sparbeiträge können durch den Zinseszinseffekt langfristig ein beachtliches Vermögen aufbauen.
Deshalb sollte eine Altersvorsorge immer individuell geplant werden. Eine Kombination verschiedener Vorsorgeformen bietet häufig die größte Flexibilität und verteilt gleichzeitig Chancen und Risiken auf mehrere Bausteine.
Worauf sollte man bei der Altersvorsorge achten?
Die Entscheidung für eine Altersvorsorge sollte niemals ausschließlich anhand der möglichen Rendite getroffen werden. Viel wichtiger ist, dass die gewählte Lösung langfristig zur persönlichen Lebenssituation passt und auch in mehreren Jahrzehnten noch den gewünschten Zweck erfüllt.
Ein wichtiger Aspekt sind die Kosten. Bereits geringe Unterschiede bei Abschluss-, Verwaltungs- oder Fondskosten können sich über einen Anlagezeitraum von 20 oder 30 Jahren erheblich auf das spätere Vermögen auswirken. Deshalb sollten nicht nur die Beiträge, sondern immer die gesamten Vertragskosten betrachtet werden.
Ebenso wichtig ist die Flexibilität. Lebenssituationen verändern sich im Laufe der Jahre. Familiengründung, Immobilienkauf, berufliche Veränderungen oder eine Selbstständigkeit können dazu führen, dass Beiträge angepasst oder vorübergehend ausgesetzt werden müssen. Gute Altersvorsorgelösungen bieten hierfür ausreichend Gestaltungsmöglichkeiten.
Auch die steuerliche Behandlung spielt eine wichtige Rolle. Während einige Vorsorgeformen bereits während der Ansparphase steuerlich gefördert werden, profitieren andere erst bei der Auszahlung von steuerlichen Vorteilen. Welche Variante günstiger ist, hängt von der persönlichen Einkommens- und Vermögenssituation ab.
Nicht zuletzt sollte auch das Risiko zur eigenen Anlagestrategie passen. Wer langfristig Vermögen aufbauen möchte, kann häufig höhere Wertschwankungen akzeptieren als Personen, die kurz vor dem Ruhestand stehen. Deshalb sollte jede Altersvorsorge regelmäßig überprüft und bei Bedarf angepasst werden.
Welche Rolle spielen Inflation und Kapitalmarkt?
Eine der größten Herausforderungen bei der Altersvorsorge ist der langfristige Kaufkraftverlust durch Inflation. Bereits geringe Preissteigerungen können über mehrere Jahrzehnte dazu führen, dass das angesparte Vermögen oder die spätere Rente deutlich an Wert verliert. Deshalb reicht es häufig nicht aus, das Geld ausschließlich auf niedrig verzinsten Sparanlagen anzulegen. Je nach persönlicher Risikobereitschaft können Kapitalmarktanlagen einen wichtigen Beitrag zum langfristigen Vermögensaufbau leisten.
Gleichzeitig sollten kurzfristige Kursschwankungen nicht überbewertet werden. Altersvorsorge ist grundsätzlich ein langfristiges Projekt. Über Zeiträume von mehreren Jahrzehnten lassen sich zwischenzeitliche Schwankungen häufig deutlich besser ausgleichen als bei kurzfristigen Geldanlagen. Welche Anlagestrategie sinnvoll ist, hängt dabei immer von den persönlichen Zielen und dem gewünschten Sicherheitsniveau ab.
Häufige Fehler bei der Altersvorsorge
Viele Menschen beschäftigen sich erst spät mit ihrer Altersvorsorge. Dadurch geht wertvolle Zeit verloren, in der bereits Vermögen aufgebaut werden könnte.
Zu den häufigsten Fehlern gehören:
ausschließlich auf die gesetzliche Rente zu vertrauen
zu spät mit dem Vermögensaufbau zu beginnen
ausschließlich auf Kosten statt auf die Gesamtleistung zu achten
staatliche Förderungen nicht zu nutzen
Verträge über viele Jahre nicht mehr zu überprüfen
Inflation und steuerliche Auswirkungen zu unterschätzen
alle Ersparnisse in nur eine Anlageform zu investieren
Gerade der letzte Punkt wird häufig unterschätzt. Eine ausgewogene Altersvorsorge besteht oftmals aus mehreren Bausteinen, die sich sinnvoll ergänzen und unterschiedliche Ziele verfolgen.
Warum sollte die Altersvorsorge regelmäßig überprüft werden?
Eine Altersvorsorge wird häufig über mehrere Jahrzehnte aufgebaut. In dieser Zeit verändern sich sowohl die persönlichen Lebensumstände als auch gesetzliche Rahmenbedingungen.
Familiengründung, Immobilienkauf, Gehaltserhöhungen oder eine Selbstständigkeit können dazu führen, dass eine ursprünglich passende Altersvorsorgestrategie angepasst werden sollte. Auch neue gesetzliche Regelungen oder zusätzliche Fördermöglichkeiten können Auswirkungen auf bestehende Verträge haben. Deshalb empfiehlt es sich, die eigene Altersvorsorge regelmäßig zu überprüfen und bei Bedarf an die aktuelle Lebenssituation anzupassen.
Fragen
Ihr Ansprechpartner rund um das Thema private Altersvorsorge
Die Auswahl einer passenden Altersvorsorge gehört zu den wichtigsten finanziellen Entscheidungen. Gleichzeitig unterscheiden sich die einzelnen Vorsorgeformen hinsichtlich Förderung, Steuern, Kosten, Flexibilität und späterer Auszahlung teilweise erheblich. Als freier Versicherungsmakler aus Kempten im Allgäu unterstützen wir Sie dabei, eine Altersvorsorgestrategie zu entwickeln, die zu Ihrer persönlichen Lebenssituation passt. Gemeinsam analysieren wir Ihre bestehende Vorsorge, zeigen mögliche Versorgungslücken auf und vergleichen verschiedene Vorsorgelösungen.
Zusammenfassung
Die gesetzliche Rente bildet auch künftig die Grundlage der Altersversorgung. Für viele Menschen wird sie jedoch allein nicht ausreichen, um den gewohnten Lebensstandard im Ruhestand zu sichern. Eine zusätzliche private Altersvorsorge gewinnt deshalb zunehmend an Bedeutung. Ob Riester-Rente, Basisrente, betriebliche Altersvorsorge, fondsgebundene Rentenversicherung, Nettopolice oder weitere Formen des Vermögensaufbaus – jede Vorsorgelösung besitzt eigene Vor- und Nachteile. Welche Strategie sinnvoll ist, hängt von der persönlichen Lebenssituation, dem Einkommen, den steuerlichen Rahmenbedingungen und den individuellen Zielen ab. Wer frühzeitig mit dem Vermögensaufbau beginnt, regelmäßig spart und seine Altersvorsorge in bestimmten Abständen überprüft, schafft die Grundlage für mehr finanzielle Sicherheit im Ruhestand.
Häufig gestellte Fragen
Warum reicht die gesetzliche Rente häufig nicht aus?
Die gesetzliche Rentenversicherung sichert in erster Linie die Grundversorgung im Alter. Um den gewohnten Lebensstandard zu erhalten, ist häufig eine zusätzliche private Altersvorsorge erforderlich.
Wann sollte ich mit der Altersvorsorge beginnen?
Grundsätzlich gilt: Je früher, desto besser. Ein langer Anlagezeitraum ermöglicht es, den Zinseszinseffekt optimal zu nutzen und bereits mit kleineren Sparbeiträgen Vermögen aufzubauen.
Welche Altersvorsorge ist die beste?
Eine pauschale Antwort gibt es nicht. Die passende Altersvorsorge hängt unter anderem vom Beruf, Einkommen, Familienstand, der steuerlichen Situation und den persönlichen Zielen ab.
Welche staatlich geförderten Möglichkeiten gibt es?
Zu den wichtigsten staatlich geförderten Vorsorgeformen gehören die Riester-Rente, die Basisrente (Rürup-Rente) sowie die betriebliche Altersvorsorge.
Kann ich mehrere Formen der Altersvorsorge kombinieren?
Ja. In der Praxis ist eine Kombination verschiedener Vorsorgeformen häufig sinnvoll, um staatliche Förderungen, steuerliche Vorteile und langfristigen Vermögensaufbau miteinander zu verbinden.
Wie viel sollte ich monatlich für die Altersvorsorge sparen?
Eine allgemeingültige Empfehlung gibt es nicht. Die Höhe hängt unter anderem vom gewünschten Lebensstandard im Ruhestand, dem vorhandenen Vermögen und der verbleibenden Zeit bis zum Renteneintritt ab.
Welche Rolle spielen Kosten bei der Altersvorsorge?
Kosten beeinflussen den langfristigen Vermögensaufbau erheblich. Deshalb sollten nicht nur die Beiträge, sondern immer die gesamten Vertragskosten sowie die Leistungen miteinander verglichen werden.
Kann ich meine bestehende Altersvorsorge später anpassen?
Ja. Viele Vorsorgelösungen bieten die Möglichkeit, Beiträge anzupassen oder Verträge bei veränderten Lebensumständen zu überprüfen und gegebenenfalls zu optimieren.
Über den Autor

Michael Köcheler ist seit über 15 Jahren als Versicherungsmakler tätig und Geschäftsführer der FPA Finanzprofis Allgäu Versicherungsmakler GmbH & Co. KG. Als Versicherungsfachmann (IHK) und Finanzanlagenfachmann (IHK) berät er Privatkunden sowie Beamte im Allgäu und bundesweit. Seine fachlichen Schwerpunkte liegen in der Berufsunfähigkeitsversicherung, der privaten Krankenversicherung und der Altersvorsorge. Besonders spezialisiert ist er auf die PKV für Beamte mit Beihilfe, die Dienstunfähigkeitsversicherung sowie die Absicherung von Beamten und Beamtenanwärtern. In seiner Beratung stehen eine saubere Analyse, verständliche Empfehlungen und langfristig passende Versicherungslösungen im Mittelpunkt.