Nachversicherung in der Berufsunfähigkeitsversicherung
Eine Berufsunfähigkeitsversicherung läuft oft über viele Jahrzehnte. Die beim Abschluss vereinbarte BU-Rente passt deshalb später nicht immer zur Lebenssituation – etwa, wenn Einkommen, Familie, Immobilienfinanzierung oder berufliche Verantwortung wachsen.
Genau dafür gibt es Nachversicherungsgarantien. Sie ermöglichen es, die versicherte BU-Rente später zu erhöhen, ohne erneut Gesundheitsfragen beantworten zu müssen. Besonders stark sind Tarife, bei denen zusätzlich auf eine erneute Risikoprüfung verzichtet wird. Dann können auch neue Hobbys, gefährlichere Freizeitaktivitäten oder berufliche Veränderungen bei der Erhöhung außen vor bleiben.
| Inhaltsübersicht |
Das Wichtigste auf einen Blick
Was Nachversicherung bedeutet: Die BU-Rente kann später erhöht werden, ohne dass ein komplett neuer Vertrag abgeschlossen werden muss.
Keine erneute Gesundheitsprüfung: Bei der Nachversicherung kann die bestehende BU-Rente ohne erneute Gesundheitsfragen erhöht werden.
Verzicht auf Gesundheits- und Risikoprüfung: Einige BU-Versicherer bieten die Nachversicherung ohne erneute Gesundheits- und Risikoprüfung an. Das ist besonders wertvoll, weil neue Hobbys, berufliche Risiken oder andere gefahrerhöhende Umstände dann in der Regel keine Rolle spielen.
Ereignisabhängige Nachversicherung: Die Nachversicherung kann innerhalb einer bestimmten Frist bei vertraglich festgelegten Ereignissen genutzt werden.
Ereignisunabhängige Nachversicherung: Es gibt auch Erhöhungsmöglichkeiten ohne konkretes Ereignis. Diese können meist nur zu bestimmten Fristen oder Vertragsjubiläen genutzt werden.
Höchstgrenzen bei der Nachversicherung: Die mögliche Erhöhung ist oft begrenzt. Es gibt Grenzen pro Erhöhung, für die gesamte BU-Rente und teilweise auch besondere Regelungen je nach Berufsgruppe oder Lebensphase.
Was bedeutet Nachversicherung in der Berufsunfähigkeitsversicherung?
Nachversicherung bedeutet, dass die versicherte BU-Rente nach Vertragsabschluss erhöht werden kann. Der bestehende Vertrag wird also angepasst, damit die Absicherung besser zur aktuellen Lebenssituation passt.
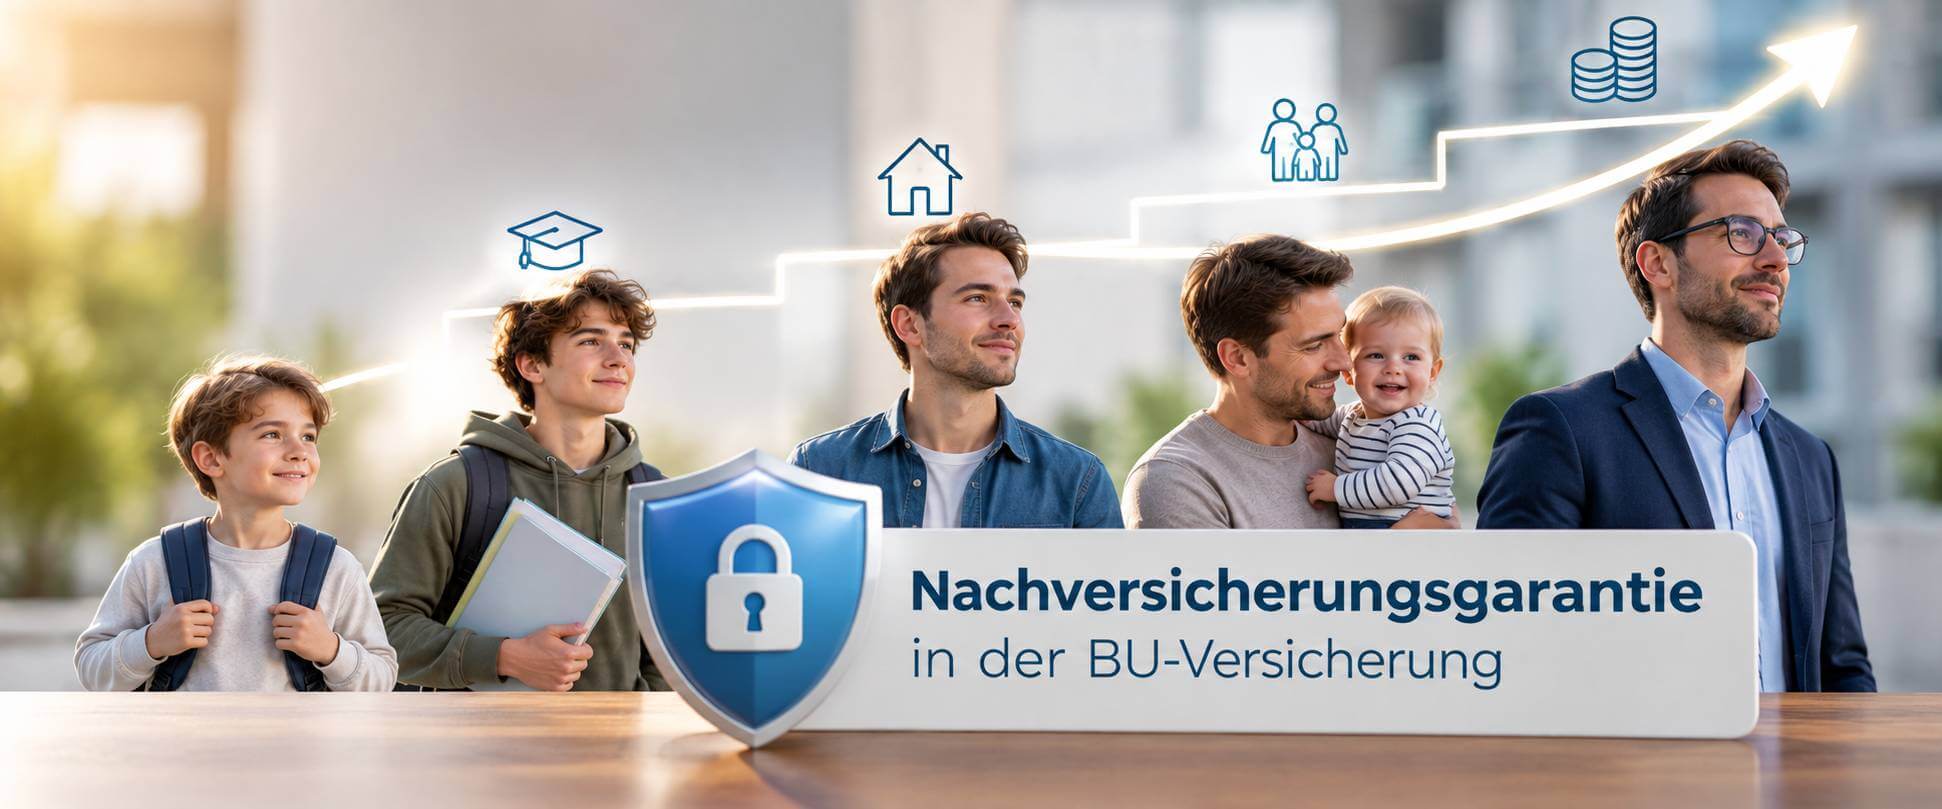
Das ist wichtig, weil sich der Absicherungsbedarf im Laufe des Lebens verändert. Ein Schüler, Auszubildender oder Student benötigt zu Beginn häufig nur eine begrenzte BU-Rente. Später steigen Einkommen, Lebenshaltungskosten und finanzielle Verpflichtungen. Wer dann eine Familie gründet, eine Immobilie finanziert oder beruflich aufsteigt, braucht meist eine deutlich höhere Absicherung.
Ohne Nachversicherung müsste für eine höhere BU-Rente ein neuer Antrag gestellt werden. Dann würde der Versicherer erneut prüfen, ob die versicherte Person gesundheitlich, beruflich und risikoseitig versicherbar ist. Genau das kann problematisch werden, wenn inzwischen Diagnosen, Arztbesuche, psychische Beschwerden, Rückenprobleme, gefährliche Hobbys oder ein risikoreicherer Beruf hinzugekommen sind.
Eine gute Nachversicherungsgarantie kann dieses Problem reduzieren. Sie ermöglicht eine spätere Erhöhung der BU-Rente, ohne dass die versicherte Person erneut die vollständige Annahmeprüfung durchlaufen muss.
Nachversicherung ohne Gesundheitsprüfung oder ohne Risikoprüfung?
Bei der Nachversicherung sollte sehr genau auf die Formulierung in den Versicherungsbedingungen geachtet werden. Denn es macht einen Unterschied, ob nur auf eine erneute Gesundheitsprüfung oder auch auf eine erneute Risikoprüfung verzichtet wird.
Wenn ein Tarif nur auf eine erneute Gesundheitsprüfung verzichtet, müssen bei der Erhöhung keine neuen Gesundheitsfragen beantwortet werden. Das ist bereits ein wichtiger Vorteil. Neue Diagnosen, Arztbesuche oder Behandlungen spielen dann für die Nachversicherung grundsätzlich keine Rolle, sofern die Bedingungen des Versicherers erfüllt sind.
Noch stärker ist aber eine Regelung, bei der der Versicherer auf eine erneute Risikoprüfung verzichtet. Dann wird nicht nur der Gesundheitszustand nicht erneut geprüft, sondern auch andere Risiken werden nicht neu bewertet. Das kann zum Beispiel wichtig sein, wenn inzwischen ein gefährliches Hobby aufgenommen wurde, sich der Beruf verändert hat oder andere gefahrerhöhende Umstände hinzugekommen sind.
Eine gute Formulierung lautet sinngemäß: Das Recht auf Nachversicherung kann ohne erneute Gesundheitsprüfung oder Risikoprüfung wahrgenommen werden. Der Versicherer legt für die Erhöhung das Ergebnis der Risikoprüfung bei Antragstellung zugrunde.
Genau diese Unterscheidung ist in der Beratung wichtig. Denn eine Nachversicherung soll den Schutz später vereinfachen und nicht durch neue Prüfungen wieder erschweren.
Warum ist die Nachversicherung bei der BU so wichtig?
Eine BU-Versicherung wird häufig in jungen Jahren abgeschlossen. Das ist sinnvoll, weil der Gesundheitszustand oft noch besser ist und die Beiträge durch das niedrige Eintrittsalter günstiger sein können. Gleichzeitig ist die passende Rentenhöhe zu diesem Zeitpunkt oft noch schwer planbar.
Ein Schüler hat noch kein eigenes Einkommen. Ein Auszubildender verdient meist deutlich weniger als später im Beruf. Ein Student weiß oft noch nicht genau, welches Einkommen er später erzielen wird. Auch Berufseinsteiger sichern zu Beginn häufig eine BU-Rente ab, die später nicht mehr ausreicht.
Die Nachversicherung löst genau dieses Problem. Sie ermöglicht den Einstieg in eine Berufsunfähigkeitsversicherung zu einem frühen Zeitpunkt und schafft gleichzeitig die Möglichkeit, die BU-Rente später an neue Lebensphasen anzupassen. So kann eine zunächst passende Absicherung später erhöht werden, wenn Einkommen, finanzielle Verantwortung oder Lebenshaltungskosten steigen.
Ohne gute Nachversicherung kann eine ursprünglich sinnvolle BU-Rente später deutlich zu niedrig sein. Dann besteht zwar Versicherungsschutz, aber die Leistung reicht im Ernstfall möglicherweise nicht aus, um den Lebensstandard oder wichtige Verpflichtungen abzusichern.
Ereignisabhängige Nachversicherung: Welche Anlässe gibt es?
Bei der ereignisabhängigen Nachversicherung darf die BU-Rente erhöht werden, wenn ein bestimmtes Ereignis eintritt. Die genauen Ereignisse unterscheiden sich je nach Versicherer und Tarif. Häufig finden sich in den Bedingungen aber typische Lebensereignisse, bei denen der finanzielle Absicherungsbedarf steigt oder sich die Lebenssituation deutlich verändert.
Dazu gehören je nach Tarif zum Beispiel:
Heirat
Scheidung
Geburt oder Adoption eines Kindes
Beginn einer Ausbildung oder eines Studiums
Abschluss einer Berufsausbildung
Berufseinstieg
Wiederaufnahme der Vollzeittätigkeit nach Elternzeit
Tod des Ehepartners
erstmaliger Bau oder Kauf einer selbst genutzten Immobilie
Aufnahme einer selbständigen Tätigkeit
Gehaltserhöhung von mindestens 10%
Abschluss einer akademischen Weiterbildung
Gerade bei Schülern, Auszubildenden und Studenten sind diese Punkte besonders wichtig, weil sich der tatsächliche Absicherungsbedarf erst mit der beruflichen Entwicklung ergibt.
Ein Beispiel: Ein Student schließt während des Studiums eine Berufsunfähigkeitsversicherung mit einer zunächst begrenzten BU-Rente ab. Nach dem Berufseinstieg verdient er deutlich mehr und hat höhere laufende Kosten. Über eine Nachversicherung kann die BU-Rente dann erhöht werden, ohne dass erneut Gesundheitsfragen beantwortet werden müssen. Wichtig ist aber: Das Ereignis allein reicht nicht immer aus. Häufig muss die Erhöhung innerhalb einer bestimmten Frist beantragt werden.
Welche Fristen gelten bei der Nachversicherung?
Nachversicherungsrechte sind fast immer an Fristen gebunden. Wer ein Ereignis verpasst oder zu spät reagiert, kann die Erhöhungsmöglichkeit verlieren. Viele Versicherer sehen vor, dass das Recht auf Nachversicherung innerhalb von 12 Monaten nach Eintritt des Ereignisses ausgeübt werden muss. Das bedeutet: Wenn zum Beispiel ein Kind geboren wird, eine Immobilie finanziert wird oder eine deutliche Gehaltserhöhung erfolgt, sollte zeitnah geprüft werden, ob eine Erhöhung der BU-Rente sinnvoll und möglich ist.
In der Praxis ist dieser Punkt sehr wichtig. Viele Versicherte wissen zwar, dass ihr Vertrag Nachversicherungsgarantien enthält, nutzen diese aber nicht rechtzeitig. Dann bleibt die BU-Rente dauerhaft zu niedrig, obwohl eigentlich eine Erhöhung ohne erneute Gesundheitsprüfung möglich gewesen wäre.
Ereignisunabhängige Nachversicherung: Erhöhung ohne konkreten Anlass
Neben der ereignisabhängigen Nachversicherung bieten einige moderne BU-Tarife auch ereignisunabhängige Erhöhungsmöglichkeiten an. Das bedeutet: Die BU-Rente kann innerhalb bestimmter Fristen erhöht werden, ohne dass ein konkretes Lebensereignis wie Heirat, Geburt eines Kindes oder Immobilienkauf vorliegen muss.
Diese Möglichkeit ist besonders wertvoll, weil nicht jede sinnvolle Erhöhung an ein klassisches Ereignis gebunden ist. Manchmal steigt der Absicherungsbedarf einfach schrittweise, zum Beispiel durch steigende Lebenshaltungskosten, berufliche Entwicklung oder eine allgemeine Veränderung der finanziellen Situation.
Die ereignisunabhängige Nachversicherung ist allerdings meist zeitlich begrenzt. Manche Versicherer erlauben sie nur innerhalb der ersten Versicherungsjahre, zu bestimmten Vertragsjubiläen oder bis zu einem bestimmten Höchstalter.
Beispiele aus verschiedenen Tarifen zeigen, wie unterschiedlich die Regelungen sein können: Bei manchen Anbietern besteht eine ereignisunabhängige Erhöhungsmöglichkeit zum 5. und 10. Jahrestag des Vertrags. Andere Versicherer erlauben eine solche Erhöhung einmal innerhalb der ersten 5 Jahre und zusätzlich zu Beginn des 11. Versicherungsjahres. Wieder andere Tarife sehen besondere Voraussetzungen vor, zum Beispiel Wartezeiten oder Einschränkungen, wenn bereits andere Nachversicherungsrechte genutzt wurden.
Gerade deshalb sollte nicht nur geprüft werden, ob ein Tarif Nachversicherung bietet, sondern wie flexibel diese tatsächlich ausgestaltet ist.
Finanzielle Angemessenheit: Wie hoch darf die BU-Rente insgesamt sein?
Eine Nachversicherung bedeutet nicht, dass die BU-Rente unbegrenzt erhöht werden kann. Versicherer prüfen in der Regel auch die finanzielle Angemessenheit. Damit soll verhindert werden, dass die versicherte BU-Rente deutlich höher ist als das tatsächliche Einkommen.
Häufig orientieren sich Versicherer an einer Grenze von 60 % des Bruttoarbeitseinkommens. Dabei werden bestehende und beantragte BU-Renten zusammengerechnet. Je nach Anbieter können auch Anwartschaften aus anderen Versorgungssystemen, betrieblicher Altersversorgung, Beamtenversorgung oder Versorgungswerken berücksichtigt werden.
Die genauen Regeln unterscheiden sich deutlich. Bei manchen Versicherern darf die Summe aller Versorgungsanwartschaften aus Berufsunfähigkeitsversicherung, betrieblicher Altersversorgung, Beamtenversorgung und weiteren Ansprüchen 60 % des Bruttoarbeitseinkommens nicht übersteigen. Teilweise gilt zusätzlich: Übersteigt das jährliche Bruttoarbeitseinkommen einen bestimmten Betrag, wird der darüberliegende Teil nur anteilig berücksichtigt.
Andere Anbieter regeln einfacher, dass die gesamte BU-Rente 60 % des aktuellen Bruttoeinkommens nicht übersteigen darf. Darunter fallen dann alle bestehenden oder beantragten BU-Renten. Bei Schülern, Auszubildenden oder Studenten können wiederum Sonderregelungen gelten, weil noch kein dauerhaftes Berufseinkommen vorhanden ist.
Es gibt auch Tarife, bei denen Ansprüche aus Versorgungswerken nicht angerechnet werden oder bei denen Erwerbsunfähigkeitsrenten zusätzlich betrachtet werden. Dann darf die Summe aus Erwerbsunfähigkeitsrenten und BU-Renten eine bestimmte Grenze nicht überschreiten.
Für Beamte gelten teilweise besondere Regelungen. Bei einzelnen Anbietern wird die maximale BU- oder DU-Absicherung zum Beispiel anders bewertet, etwa mit Bezug auf einen bestimmten Anteil der Bruttobezüge.
Für die Beratung bedeutet das: Die finanzielle Angemessenheit muss immer individuell geprüft werden. Entscheidend sind Einkommen, Beruf, bestehende Verträge, Versorgungsansprüche und die konkreten Bedingungen des Versicherers.
Maximale Rentenhöhe bei der Nachversicherung
Neben der finanziellen Angemessenheit gibt es bei der Nachversicherung häufig feste Obergrenzen. Das bedeutet: Die BU-Rente kann nicht unbegrenzt erhöht werden, auch wenn ein Nachversicherungsereignis vorliegt oder eine ereignisunabhängige Erhöhung möglich ist.
In vielen Tarifen ist festgelegt, wie hoch eine einzelne Erhöhung maximal sein darf. Zusätzlich gibt es meist eine Grenze für die insgesamt versicherte BU-Rente. Diese kann als monatliche Gesamtrente, als jährliche Höchstrente oder als individuell im Versicherungsschein dokumentierte Obergrenze geregelt sein.
Je nach Tarif können zum Beispiel einzelne Erhöhungen auf einen bestimmten Monatsbetrag begrenzt sein. Gleichzeitig kann die gesamte BU-Rente über alle bestehenden Verträge hinweg nur bis zu einer festgelegten Jahreshöhe oder Monatsrente erhöht werden. Für Schüler, Auszubildende oder Studenten gelten teilweise niedrigere Grenzen, weil noch kein dauerhaftes Berufseinkommen vorhanden ist.
Diese Grenzen zeigen: Eine Nachversicherung ist wertvoll, ersetzt aber keine sinnvolle Planung beim Abschluss. Wer von Anfang an eine zu niedrige BU-Rente wählt, kann später möglicherweise nicht unbegrenzt nachversichern. Deshalb sollten Startabsicherung, Beitragsdynamik und Nachversicherung immer gemeinsam betrachtet werden.
Anzahl der Nachversicherungen: Gibt es Begrenzungen?
Ein weiterer wichtiger Punkt ist die Frage, wie oft das Recht auf Nachversicherung genutzt werden darf. Manche Tarife begrenzen nicht nur die Höhe der einzelnen Erhöhung, sondern auch die Anzahl der möglichen Nachversicherungen.
Gute Bedingungen sollten möglichst flexibel sein. Ein Verzicht auf eine Einschränkung der Anzahl von Nachversicherungen kann deshalb ein Vorteil sein. Denn im Laufe des Lebens können mehrere Ereignisse eintreten: Berufseinstieg, Heirat, Immobilienfinanzierung, Geburt eines Kindes, Gehaltserhöhung oder Selbständigkeit.
Wenn ein Tarif nur eine sehr begrenzte Anzahl an Erhöhungen erlaubt, kann das später zum Problem werden. Deshalb sollte beim Vergleich nicht nur gefragt werden, ob Nachversicherung möglich ist, sondern auch, wie oft, in welcher Höhe und unter welchen Voraussetzungen sie genutzt werden kann.
Nachversicherung und Beitragsdynamik: Wo liegt der Unterschied?
Nachversicherung und Beitragsdynamik werden häufig verwechselt, erfüllen aber unterschiedliche Aufgaben.
Die Beitragsdynamik sorgt dafür, dass Beitrag und versicherte BU-Rente regelmäßig steigen können, zum Beispiel jährlich um einen bestimmten Prozentsatz. Damit kann die Absicherung schrittweise an Inflation und steigenden Bedarf angepasst werden. Die Dynamik erfolgt meist ohne erneute Gesundheitsprüfung, solange sie im Rahmen der Bedingungen genutzt wird.
Die Nachversicherung dagegen ermöglicht größere Erhöhungen der BU-Rente bei bestimmten Ereignissen oder innerhalb bestimmter Fristen. Sie ist also eher für Lebensphasen gedacht, in denen der Absicherungsbedarf sprunghaft steigt.
Beides kann sinnvoll sein. Die Dynamik hält den Vertrag laufend in Bewegung. Die Nachversicherung schafft zusätzliche Flexibilität bei größeren Veränderungen.
Für wen ist eine gute Nachversicherung besonders wichtig?
Eine gute Nachversicherung ist grundsätzlich für alle wichtig, die ihre Berufsunfähigkeitsversicherung früh abschließen. Besonders relevant ist sie aber für junge Menschen und Personen, deren Einkommen oder Lebenssituation sich absehbar noch stark verändern wird.
Dazu gehören Schüler, Auszubildende, Studenten, Berufseinsteiger, junge Familien, Selbständige, Akademiker und Personen mit später deutlich steigendem Einkommen.
Gerade bei einer Schüler-BU ist die Nachversicherung besonders wichtig. Schüler können zu Beginn häufig nur eine begrenzte BU-Rente absichern, da viele Versicherer für Schüler maximale Rentenhöhen vorsehen. Für die erste Absicherung während der Schulzeit kann das ausreichend sein. Später, mit Ausbildung, Studium, Berufseinstieg und steigendem Einkommen, sollte die BU-Rente aber erhöht werden können. Eine starke Nachversicherung verbindet deshalb frühe Absicherung mit späterer Flexibilität.
Wer eine Berufsunfähigkeitsversicherung für Schüler früh abschließt, sollte deshalb nicht nur auf den heutigen Beitrag achten. Entscheidend ist auch, ob die BU-Rente später bei Ausbildung, Studium, Berufseinstieg oder anderen Lebensereignissen ausreichend erhöht werden kann.
Auch bei Beamten und angehenden Beamten sollte die spätere Entwicklung berücksichtigt werden. Hier können besondere Regelungen zur Dienstunfähigkeit in Verbindung mit der Dienstunfähigkeitsklausel eine Rolle spielen.
Worauf sollte man bei der Nachversicherung achten?
Beim Vergleich einer Berufsunfähigkeitsversicherung sollte die Nachversicherung geprüft werden. Es reicht nicht aus, wenn im Angebot allgemein steht, dass Nachversicherungsgarantien enthalten sind.
Wichtig sind vor allem folgende Fragen: Ist die Erhöhung ohne erneute Gesundheitsprüfung möglich? Wird zusätzlich auf eine erneute Risikoprüfung verzichtet? Welche Ereignisse lösen ein Nachversicherungsrecht aus? Gibt es zusätzlich ereignisunabhängige Erhöhungsmöglichkeiten? Welche Fristen müssen eingehalten werden? Bis zu welchem Alter kann nachversichert werden? Wie hoch darf eine einzelne Erhöhung sein? Welche maximale BU-Rente ist insgesamt möglich? Wird die Anzahl der Nachversicherungen begrenzt? Welche Regeln gelten für Schüler, Auszubildende, Studenten, Selbständige oder Beamte? Wie wird die finanzielle Angemessenheit geprüft?
Gerade die Formulierung „ohne erneute Gesundheitsprüfung“ sollte genau gelesen werden. Noch besser ist es, wenn der Tarif ausdrücklich auch auf eine erneute Risikoprüfung verzichtet. Denn nur dann werden neue gefahrerhöhende Umstände nicht erneut zum Problem.
Beispiele aus der Praxis
Ein Schüler schließt frühzeitig eine Berufsunfähigkeitsversicherung mit einer zunächst begrenzten BU-Rente ab. Zu diesem Zeitpunkt ist die Gesundheitshistorie noch überschaubar. Später beginnt er ein Studium und steigt danach in den Beruf ein. Über Nachversicherungsgarantien kann die BU-Rente an den neuen Bedarf angepasst werden, ohne dass wegen zwischenzeitlicher Arztbesuche erneut Gesundheitsfragen beantwortet werden müssen.
Ein Berufseinsteiger sichert sich zu Beginn seiner Karriere mit einer BU-Rente ab, die zum damaligen Einkommen passt. Einige Jahre später steigt sein Gehalt deutlich. Durch eine Nachversicherung kann die Absicherung erhöht werden, damit sie besser zum neuen Einkommen passt.
Ein Ehepaar kauft erstmals eine eigene Immobilie. Durch die Finanzierung entstehen langfristige Verpflichtungen. Wenn der BU-Vertrag eine Nachversicherung bei Immobilienfinanzierung vorsieht, kann die BU-Rente erhöht werden, um die finanzielle Belastung im Leistungsfall besser abzusichern.
Eine junge Familie bekommt ein Kind. Auch das kann ein Anlass für eine Nachversicherung sein. Denn mit der Geburt oder Adoption eines Kindes steigt die Verantwortung und häufig auch der Absicherungsbedarf.
Diese Beispiele zeigen: Nachversicherung ist kein Nebenthema, sondern ein zentraler Bestandteil einer langfristig guten Berufsunfähigkeitsversicherung.
Häufige Fehler bei der Nachversicherung
Ein häufiger Fehler besteht darin, beim Abschluss nur auf den Beitrag zu achten. Ein günstiger Tarif kann später teuer werden, wenn die Nachversicherungsmöglichkeiten begrenzt sind. Ein weiterer Fehler ist, bestehende Nachversicherungsrechte nicht rechtzeitig zu nutzen. Wenn Fristen versäumt werden, kann eine Erhöhung ohne erneute Gesundheitsprüfung verloren gehen.
Auch die Höhe der Startabsicherung wird manchmal zu niedrig gewählt, weil man sich vollständig auf spätere Nachversicherung verlässt. Das kann problematisch sein, wenn Höchstgrenzen, finanzielle Angemessenheitsregeln oder Altersgrenzen eine spätere Erhöhung begrenzen. Ebenfalls wichtig: Nachversicherungsmöglichkeiten sollten nicht erst im Leistungsfall geprüft werden. Dann ist es zu spät. Sie müssen frühzeitig geplant und bei passenden Ereignissen aktiv genutzt werden.
Nachversicherung richtig planen
Eine gute Berufsunfähigkeitsversicherung sollte nicht nur zur heutigen Situation passen, sondern auch zur Zukunft. Deshalb sollten Nachversicherung, Dynamik, Laufzeit, Rentenhöhe und Tarifbedingungen gemeinsam betrachtet werden.
Für junge Menschen kann es sinnvoll sein, früh mit einer passenden BU-Rente zu starten und darauf zu achten, dass später ausreichend Erhöhungsmöglichkeiten bestehen. Für Berufstätige ist wichtig, dass die Absicherung regelmäßig an Einkommen und Lebenssituation angepasst wird. In der Beratung sollte deshalb nicht nur gefragt werden: „Was kostet die Berufsunfähigkeitsversicherung heute?“ Entscheidend ist auch: „Wie flexibel bleibt der Vertrag in den nächsten 10, 20 oder 30 Jahren?“.
Ihr Versicherungsmakler für Berufsunfähigkeitsversicherung im Allgäu und deutschlandweit
Die Nachversicherung ist einer der wichtigsten Punkte bei der Auswahl einer Berufsunfähigkeitsversicherung. Sie entscheidet darüber, ob die BU-Rente später an Einkommen, Familie, Immobilienfinanzierung oder berufliche Entwicklung angepasst werden kann, ohne dass erneut eine vollständige Gesundheits- oder Risikoprüfung notwendig wird. Als freier Versicherungsmakler prüfen wir nicht nur den Beitrag, sondern vor allem die Qualität der Bedingungen. Dazu gehören Nachversicherungsgarantien, ereignisunabhängige Erhöhungsmöglichkeiten, Verzicht auf erneute Gesundheits- und Risikoprüfung, Höchstgrenzen, Fristen, Dynamik, Leistungsdefinitionen und die langfristige Anpassbarkeit des Vertrags. Wir beraten Sie persönlich in Kempten, Sonthofen und im Allgäu sowie deutschlandweit per Telefon, Online-Beratung, E-Mail oder WhatsApp.
Zusammenfassung
Die Nachversicherung ist ein zentraler Bestandteil einer guten Berufsunfähigkeitsversicherung. Sie ermöglicht es, die versicherte BU-Rente später zu erhöhen, ohne einen komplett neuen Vertrag abschließen zu müssen. Besonders wertvoll ist eine Nachversicherung, wenn sie ohne erneute Gesundheitsprüfung und idealerweise auch ohne erneute Risikoprüfung möglich ist. Dann können spätere Erkrankungen, Arztbesuche, gefährliche Hobbys oder berufliche Veränderungen die Erhöhung nicht erneut erschweren. Wichtig sind außerdem die konkreten Ereignisse, Fristen, Höchstgrenzen, Regeln zur finanziellen Angemessenheit und mögliche ereignisunabhängige Erhöhungsoptionen. Gerade bei Schülern, Auszubildenden, Studenten, Berufseinsteigern und jungen Familien sorgt eine gute Nachversicherung dafür, dass die BU-Absicherung mit dem Leben mitwachsen kann.
Häufig gestellte Fragen
Was bedeutet Nachversicherung in der Berufsunfähigkeitsversicherung?
Nachversicherung bedeutet, dass die versicherte BU-Rente später erhöht werden kann. Dadurch kann die Absicherung an neue Lebenssituationen, höheres Einkommen oder zusätzliche finanzielle Verpflichtungen angepasst werden.
Muss ich bei einer Nachversicherung erneut Gesundheitsfragen beantworten?
Nein. Eine Nachversicherung erfolgt ohne erneute Gesundheitsprüfung. Bei der Erhöhung müssen also keine neuen Gesundheitsfragen beantwortet werden. Wichtig ist jedoch, ob der Tarif zusätzlich auch auf eine erneute Risikoprüfung verzichtet.
Was ist der Unterschied zwischen Gesundheitsprüfung und Risikoprüfung?
Die Gesundheitsprüfung bezieht sich auf Krankheiten, Beschwerden, Behandlungen und Diagnosen. Die Risikoprüfung kann darüber hinaus auch andere Punkte betreffen, zum Beispiel Beruf, Hobbys oder gefährliche Freizeitaktivitäten. Deshalb ist ein Verzicht auf erneute Risikoprüfung besonders wertvoll.
Welche Ereignisse ermöglichen eine Nachversicherung?
Typische Ereignisse sind Heirat, Scheidung, Geburt oder Adoption eines Kindes, Immobilienfinanzierung, Wiederaufnahme der Berufstätigkeit nach Elternzeit, Tod des Ehepartners, Abschluss einer akademischen Weiterbildung oder eine deutliche Gehaltserhöhung. Die genauen Ereignisse unterscheiden sich je nach Versicherer.
Gibt es auch Nachversicherung ohne Ereignis?
Ja, einige Tarife bieten ereignisunabhängige Nachversicherungsmöglichkeiten. Dann kann die BU-Rente innerhalb bestimmter Fristen erhöht werden, ohne dass ein konkretes Ereignis vorliegen muss.
Wie hoch darf die BU-Rente nach einer Nachversicherung sein?
Das hängt vom Versicherer ab. Häufig darf die gesamte BU-Rente eine bestimmte Grenze nicht überschreiten, zum Beispiel 60 % des Bruttoeinkommens. Zusätzlich gibt es oft feste Höchstgrenzen pro Erhöhung oder für die gesamte versicherte Rente.
Ist Nachversicherung für Schüler und Studenten wichtig?
Ja, besonders für Schüler, Auszubildende und Studenten ist die Nachversicherung sehr wichtig. Die anfänglich versicherbare BU-Rente ist häufig begrenzt. Mit Ausbildung, Studium, Berufseinstieg und steigendem Einkommen wächst der Absicherungsbedarf jedoch meist deutlich.
Über den Autor

Michael Köcheler ist seit über 15 Jahren als Versicherungsmakler tätig und Geschäftsführer der FPA Finanzprofis Allgäu Versicherungsmakler GmbH & Co. KG. Als Versicherungsfachmann (IHK) und Finanzanlagenfachmann (IHK) berät er Privatkunden sowie Beamte im Allgäu und bundesweit. Seine fachlichen Schwerpunkte liegen in der Berufsunfähigkeitsversicherung, der privaten Krankenversicherung und der Altersvorsorge. Besonders spezialisiert ist er auf die PKV für Beamte mit Beihilfe, die Dienstunfähigkeitsversicherung sowie die Absicherung von Beamten und Beamtenanwärtern. In seiner Beratung stehen eine saubere Analyse, verständliche Empfehlungen und langfristig passende Versicherungslösungen im Mittelpunkt.